住職の年収1000万は嘘か真か?高級車に乗る僧侶の懐事情と格差のリアル
「お寺の住職は高収入で、普段から外車を乗り回している」——そんなイメージを抱く人は少なくありません。法事や葬儀のたびに納める高額なお布施や戒名料を目にすれば、「寺院経営は儲かるビジネスではないか」と勘繰りたくなるのも自然な心理です。
しかし、きらびやかな法衣の裏側に隠された懐事情は、世間のイメージとは大きくかけ離れています。年収1000万円を軽々と超える一部の富裕層寺院が存在する一方で、日々の生活すらままならず副業に追われる住職が急増しているのが現実です。寺院が抱える強烈な格差と、知られざるお金の流れを詳しく紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収1000万円を超える住職は全体の上位1割未満であり、都市部の大規模寺院や観光寺院に集中している。
- 要点2:お布施や戒名料は直接住職のポケットマネーになるわけではなく、法人の給与(役員報酬)として受け取る際に所得税が課税される。
- 要点3:地方の過疎化と檀家離れにより全国の寺院の約半数は年商300万円以下で、住職の多くが会社員や公務員などの副業・兼業で生計を立てている。
【噂の真相】住職で年収1000万円超えの割合は?富裕層寺院と地方の二極化
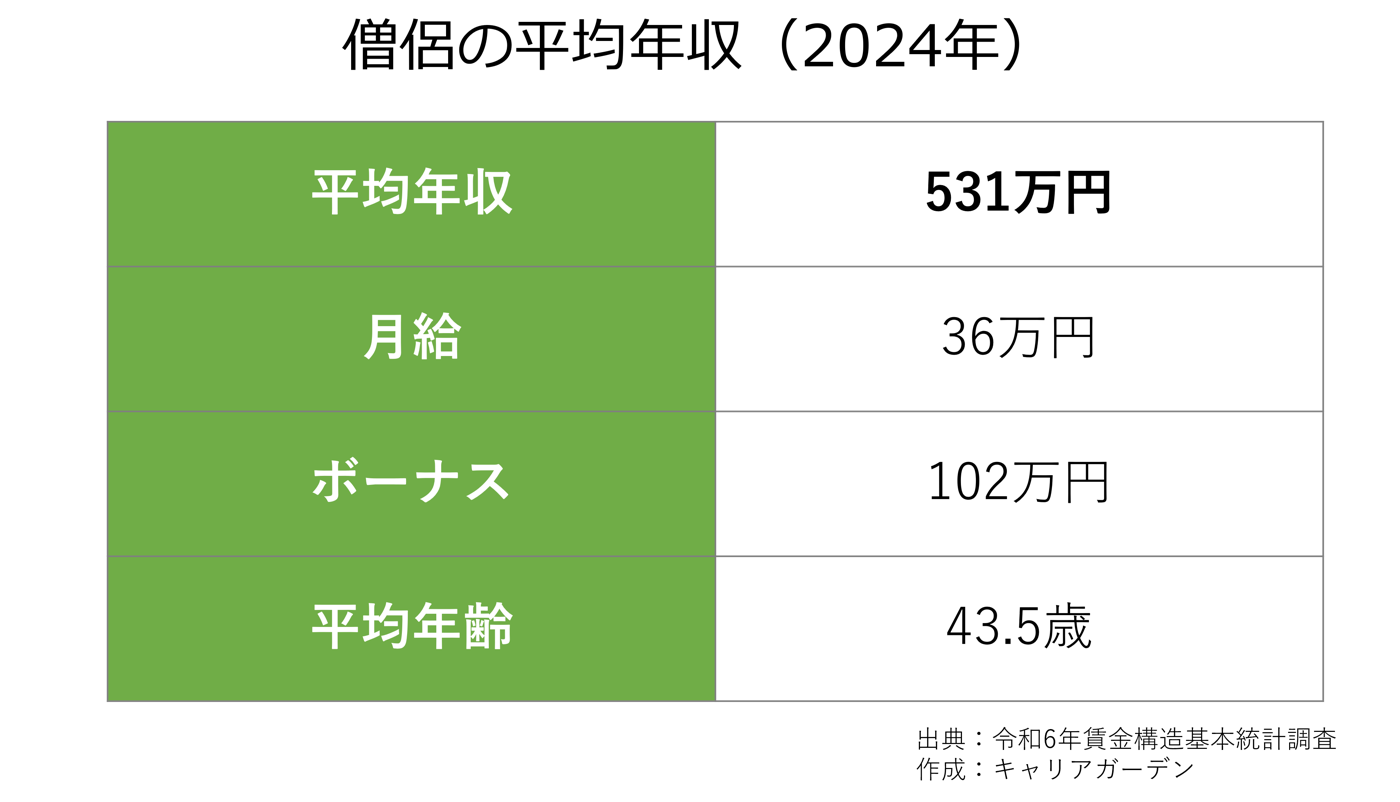
結論から言えば、住職で年収1000万円を達成しているケースは間違いなく存在します。ただし、その恩恵を享受しているのは寺院全体のわずか5〜8%程度にすぎません。
高年収を得ている住職の多くは、東京や大阪といった大都市圏で巨大な霊園を管理・運営している寺院や、数百年以上の歴史を持ち年間数百万人もの参拝客を集める有名観光寺院の代表者たちです。こうした大規模寺院では、年間のお布施収入や納骨堂の販売手数料、拝観料収入などが数億円規模にのぼり、住職に対して年収1000万円〜2000万円以上の役員報酬を支払う余力が十分にあります。
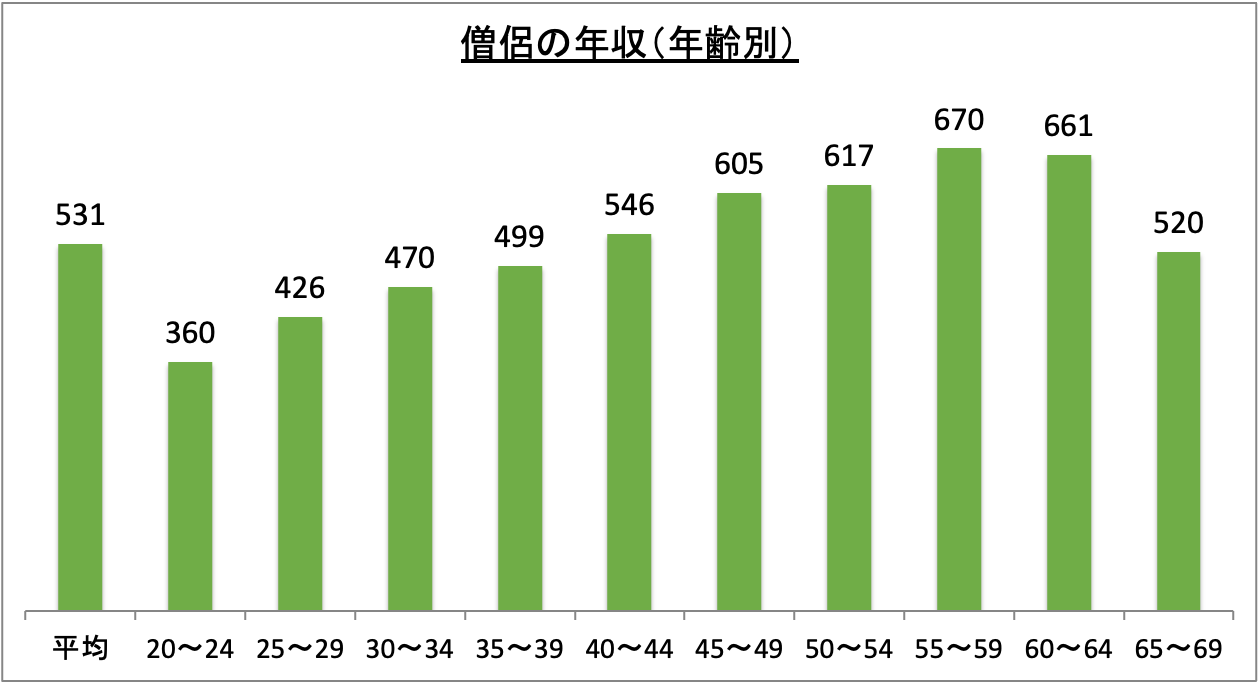
一方で、日本全国に約7万7000ある寺院の大半は、想像を絶する経済格差に直面しています。一般的な住職の手取り平均は月額15万〜25万円前後(年収ベースで200万〜350万円程度)に留まる事例が圧倒的多数派です。華やかな億単位の売上を誇るトップ層と、ワーキングプアに近い状態で伽藍の維持に奔走する地方寺院との間で、すさまじい二極化が進んでいます。
寺院の収入構造とお布施の行方|戒名料や読経料は誰の懐に入るのか
寺院のお金の流れを理解する上で、最も誤解されやすいのが「お布施や戒名料がそのまま住職個人の財布に入っている」という思い込みです。
信者や遺族から手渡される読経料や戒名料、法要のお布施は、法律上すべて「宗教法人への寄付金」として扱われます。住職が寺院の金庫から勝手に現金を取り出して私用に使うことは法的に許されておらず、原則として一度法人の口座にプールされます。
その後、宗教法人の会計から「役員報酬」や「給与」という名目で住職個人へ毎月支給されるのが正しい仕組みです。寺院が手にする主な収入源は以下の4つに大別されます。
・法要・葬儀のお布施:読経料、戒名料、供養料など(単発の収入)
・護持会費(維持費):檀家から毎年集める寺院の管理・維持費用(年間数千〜数万円/軒)
・墓地・納骨堂の永代使用料・管理料:近年急速に需要が伸びている都市型墓地の収益
・収益事業:駐車場経営、賃貸マンション、幼稚園運営、拝観料など
どれほど高額な戒名料を受け取ったとしても、寺院自体の修繕積立金や固定経費に消えてしまい、住職の取り分として手元に残る額はほんのわずかという寺院も珍しくありません。
なぜ「お坊さんは外車に乗っている」のか?高級車に乗るカラクリと宗教法人の税制
「近所の住職がベンツやレクサスに乗っていた」という目撃談が後を絶たない背景には、宗教法人ならではの税制メリットと実務上の合理性が複雑に絡み合っています。
まず税金面のルールを整理すると、宗教法人が受け取るお布施や戒名料は法人税が非課税です。また、境内の土地や本堂などの宗教活動に直接供される固定資産には、原則として固定資産税がかかりません。しかし、住職が個人として受け取る給与(役員報酬)に対しては、一般のサラリーマンと全く同じ基準で所得税や住民税が課税されます。
では、なぜ高級車を所有できるのでしょうか。主なカラクリは以下の3点に集約されます。
1. 寺院の業務用車両(経費)としての導入:広範囲に点在する檀家への月参りや法要への移動手段として、寺院名義で車両を購入・リースし、法人の経費で維持しているケース。
2. 長距離移動と安全性の担保:雪道や山間部を毎日何十キロも運転するため、耐久性と安全性能に優れた輸入車や高級国産車が実用的な道具として選ばれるケース。
3. 副業収入や資産運用による個人購入:実家が代々資産家であったり、住職自身が別法人を経営していたりして得た個人資産で購入しているケース。
節税策の一環として法人の経費で購入されているケースがあるのも事実ですが、すべての住職が贅沢三昧をしているわけではなく、日常的な業務移動の道具として割り切って使われている側面も見逃せません。
檀家数と年収の相関関係|寺院経営が成り立つ分岐点と住職の手取り平均
寺院の経営基盤を決定づける最大の指標は「檀家数」です。檀家数がどの程度あれば住職として専業で暮らしていけるのか、現実的な収支目安を算出してみましょう。
・檀家数50軒未満(超危険水準):年間のお布施・会費収入は100万円未満。専業での生活は不可能です。
・檀家数100〜200軒(赤字〜トントン):年間収入は200万〜400万円程度。本堂の修繕費を捻出できず、住職個人の取り分は月額10万円前後に落ち込みます。
・檀家数300〜400軒(専業成立のボーダーライン):年間収入は600万〜800万円規模。住職の年収として400万〜500万円前後を確保でき、専業で寺を守れる目安となります。
・檀家数1000軒以上(高収入ゾーン):年間収入は2000万円を超え、住職の年収1000万円プレイヤーが現実味を帯びてくる領域です。
しかし現在、日本国内で檀家数が300軒を超えている寺院は全体の3割程度に過ぎません。少子高齢化に伴う「墓じまい」や「離檀」が加速度的に進行しており、かつて安定していた寺院経営の土台は急速に崩れ去っています。
兼業・副業なしでは生活できない?寺院消滅危機と厳しい台所事情
「お坊さん=本職」という常識は、もはや過去の遺物となりつつあります。全国の過半数を超える寺院では、住職が平日に別の仕事を持つ「兼業住職」でなければ家計が成り立ちません。
住職たちの副業先として多いのは、高校や大学の教員、公務員、一般企業の会社員、あるいは福祉施設の職員などです。平日は朝からスーツを着て出勤し、夕方や休日に法事や通夜の読経を務めるというハードな生活を送る僧侶が急増しています。
文化庁の宗教統計などを見ても、無住寺院(住職が不在の寺)や兼務寺院(1人の住職が複数の寺を掛け持ち管理する寺)の割合は年々増加傾向にあります。将来的に数万の寺院が消滅する可能性が指摘される中、寺院本来の収入だけで優雅に暮らせる住職は、極めて恵まれたごく一部の特権層に限定されているのが実情です。
【住職 年収 1000 万】に関するよくある質問(FAQ)
Q1:お布施や戒名料の相場は寺院側が自由に決められるのですか?
A1:お布施は本来「感謝の気持ちとしてのお礼」であるため、法的な定価はありません。ただし、地域の慣習や宗派ごとの目安、寺院の格式によって「相場」が形成されています。近年ではトラブルを避けるため、公式ウェブサイト上に明確な料金表を提示する寺院も増えています。
Q2:住職になれば税金を一切払わなくていいというのは本当ですか?
A2:明確な誤解です。非課税になるのは宗教法人が行う宗教活動の収入(お布施など)と境内地等の固定資産税のみです。住職個人に支払われる給料には所得税・住民税・社会保険料が課されますし、寺院が駐車場や不動産賃貸などの収益事業を行っている場合は法人税も課税されます。
Q3:一般家庭出身者が住職になって年収1000万円を目指すことは可能ですか?
A3:不可能ではありませんが、極めてハードルが高い道です。仏教系の大学で僧侶資格を取得した上で、後継者のいない寺院へ養子縁組に入るか、都市部の新規納骨堂ビジネスなどで独立開教するなどの特別な経営手腕が求められます。多くの場合は世襲による寺院継承が中心です。
まとめ:激変する寺院業界で求められる新たな僧侶のあり方
住職の年収1000万円という噂は、都市部の大規模寺院や一握りの成功者においては紛れもない現実です。しかし、その華やかな姿の裏側には、過疎化と檀家離れによって存続の危機に瀕する無数の地方寺院の苦境が存在します。
従来の「檀家制度とお布施」だけに依存する寺院経営は限界を迎えつつあります。今後は、オンライン供養や多目的コミュニティスペースとしての境内活用、透明性の高い納骨堂事業など、時代に即した新たな価値を提供できる寺院だけが生き残る時代へとシフトしていくでしょう。外車や高年収といった表面的なイメージにとらわれず、寺院が置かれているシビアな現実に目を向ける必要があります。 (出典: 住職 年収 1000 万(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。