飲酒運転で自動車保険は使える?被害者救済の境界線と最新免責条項
「飲酒運転で事故を起こすと、保険は一切使えない」という話を耳にする一方で、「被害者への補償だけは支払われる」という噂も根強く囁かれています。厳罰化が進むなかでも後を絶たない飲酒運転事故ですが、いざ万が一の事態が起きた際、自動車保険はどこまで機能し、どこから完全に拒絶されるのでしょうか。
法的な損害賠償責任と保険約款の仕組みは、一見すると矛盾を抱えているように見えます。しかし、その根底には法が定める明確な思想と、2026年現在の厳しい免責基準が存在します。加害者が負う莫大な経済的リスクとともに、対人・対物賠償や車両保険が線引きされる決定的な境界線を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:被害者救済を目的とする「対人賠償」「対物賠償」は、加害者が飲酒運転であっても保険金が支払われる。
- 要点2:自身の怪我や車を補償する「車両保険」「人身傷害補償(加害者本人分)」は免責事由となり一切支払われない。
- 要点3:同乗者にも重い過失が問われ、保険金の減額や保険契約の即時解除など、社会的・経済的な破滅が直結する。
【噂の真相】飲酒運転でも保険金は出る?「被害者救済」という絶対原則
世間で囁かれる「飲酒運転でも保険が出る」という言説は、被害者救済の観点に限って事実です。加害者がどれほど悪質かつ身勝手な理由で事故を起こしたとしても、巻き込まれた被害者には何の落ち度もありません。もし保険が一切使えないとなれば、加害者の支払い能力不足によって被害者が治療費すら受け取れない理不尽な事態に陥ってしまいます。
そのため、強制保険である自賠責保険はもちろん、任意保険の対人賠償保険および対物賠償保険においても、被害者への賠償金は保険会社から支払われる設計になっています。加害者に代わって保険会社が被害者へ補償を行うこの仕組みは、加害者を救うためではなく、あくまで罪のない被害者の命と財産を最優先で守るための法制上の措置にほかなりません。
【補償の境界線】加害者が受け取れる保険金はゼロ?車両保険が適用外の理由
被害者への補償が行われる一方、加害者本人の損害に対する補償は完全に遮断されます。保険約款における2026年最新の免責条項でも、飲酒運転・酒気帯び運転・無免許運転などは「重大な法令違反」として、明確に免責事由に指定されています。
具体的に保険金が一切支払われない代表例が、自車の修理費用をカバーする車両保険です。大破した愛車の修理代や廃車費用は、全額が自己負担となります。さらに、自身の死傷に対する人身傷害補償保険や搭乗者傷害保険についても、運転者本人分は免責となり1円たりとも下りません。他人の人生だけでなく、自身の資産や身体の補償もすべて消し去る点が、飲酒運転の恐ろしい現実です。
【同乗者の責任】知っておくべき「同乗罪」と人身傷害補償の適用関係
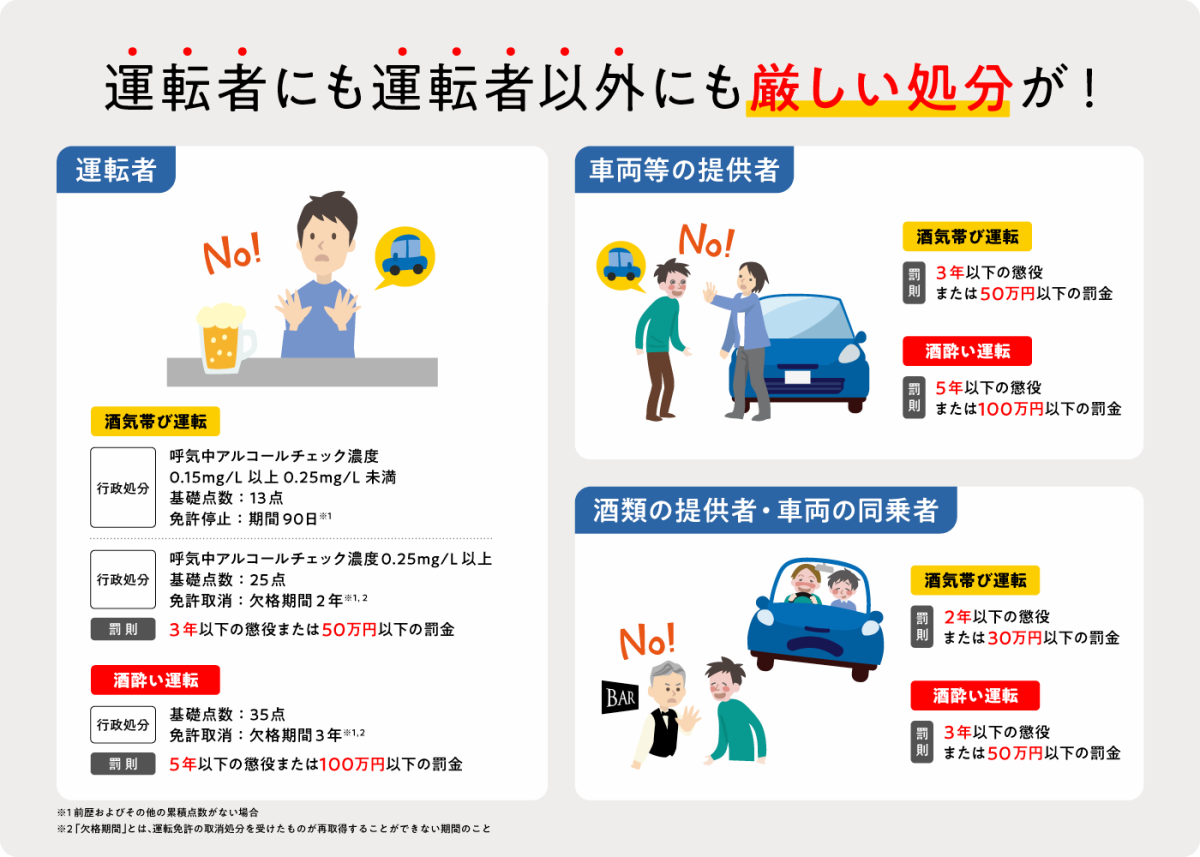
運転者だけでなく、車に一緒に乗っていた「同乗者」への補償も極めてシビアに判断されます。道路交通法において飲酒運転の同乗は厳しく処罰される犯罪(同乗罪)であり、民事上の損害賠償や保険請求においても重いペナルティが科されます。
運転者が酒を飲んでいると知りながら同乗した場合、その同乗者自身に重大な過失があったと認定されます。その結果、人身傷害補償保険の支払いが全額免責されるか、あるいは過失相殺による大幅な減額を余儀なくされます。「自分は運転していないから関係ない」という言い訳は、現代の保険実務において一切通用しません。
【過失割合と賠償金】飲酒事故が招く損害賠償額の跳ね上がりと求償権のリアル
飲酒運転による事故では、事故状況に応じた基本の過失割合が大きく修正されます。通常であれば「過失割合8対2」とされる追突・交差点事故であっても、一方が酒気帯び・酒酔い状態であれば、重過失または著しい過失として10〜20%程度の過失が加算され、ほぼ10割の責任を背負わされるケースが大半です。
さらに見過ごせないのが「求償権」の問題です。悪質な偽装工作や重大な契約違反が伴う事案では、保険会社が被害者に立て替え払いした賠償金について、後から加害者本人へ全額請求する事態も起こり得ます。被害者に数千万円から数億円の賠償が支払われたとしても、そのツケを加害者が一生涯かけて背負い続ける構造に変わりはありません。
【契約解除のリスク】事故後の自動車保険はどうなる?契約解除と新規加入の壁
飲酒運転で事故を起こした場合、保険会社から保険契約を即座に解除されるリスクがあります。保険会社との信頼関係を破壊する重大事由とみなされるため、事故処理が完了した時点で一方的に契約を打ち切られる事例は珍しくありません。
さらに深刻なのは、事故後の保険市場における扱い方です。契約解除の履歴や重大事故の記録は保険会社間で共有されるため、他社へ乗り換えようとしても引き受けを拒絶される「保険ブラック」状態に陥ります。任意保険に入れない車を運転することは、将来にわたって極めて高い法的・経済的リスクを負い続けることを意味します。
【飲酒運転と自動車保険】に関するよくある質問(FAQ)
Q1:自賠責保険の支払限度額を超えた分はどうなる?
A1:自賠責保険の限度額(傷害120万円、死亡3,000万円など)を超えた損害額は、任意保険の対人賠償から被害者へ支払われます。ただし、加害者自身の懐が痛まないわけではなく、刑事罰や社会的制裁、行政処分による免許取消などが確実に執行されます。
Q2:翌朝の「酒気帯び運転」でも同じように保険は制限される?
A2:制限されます。本人の体感として酔いが覚めているつもりでも、呼気検査で基準値以上のアルコールが検出されれば法的に酒気帯び運転と認定されます。車両保険の免責や過失割合の加算は、前夜の酒であっても例外なく適用されます。
Q3:被害者として飲酒運転の車にぶつけられた場合、補償はどう受ける?
A3:加害者が加入している自賠責保険および任意保険(対人・対物)から直接補償を受けられます。万が一、加害者が任意保険に未加入だった場合でも、被害者自身の保険に付帯されている「無保険車傷害特約」や「人身傷害保険」を活用して損害をカバーすることが可能です。
まとめ:人生を一瞬で崩壊させる「代償」の重さと法知識の重要性
飲酒運転による自動車保険の扱いは、「被害者への救済は確実に届くが、加害者への恩恵は一切排除される」という極めて厳格な一線を引いています。自分の愛車がスクラップになろうと、自分が重傷を負おうと、手厚い保険金の給付を受ける道は完全に閉ざされます。
失われるのは車の修理費用だけではありません。家族の生活、社会的信用、そして被害者への終わりのない贖罪が待ち受けています。「少し休んだから大丈夫」「近所だから問題ない」という甘い判断が、生涯を狂わせる致命傷になり得ます。ハンドルを握る責任の重さを改めて心に刻む必要があります。 (出典: 飲酒 運転 自動車 保険(Yahoo!ニュース))

最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。