電柱倒壊で車や家が下敷きに!賠償責任の真相と緊急時の対処法
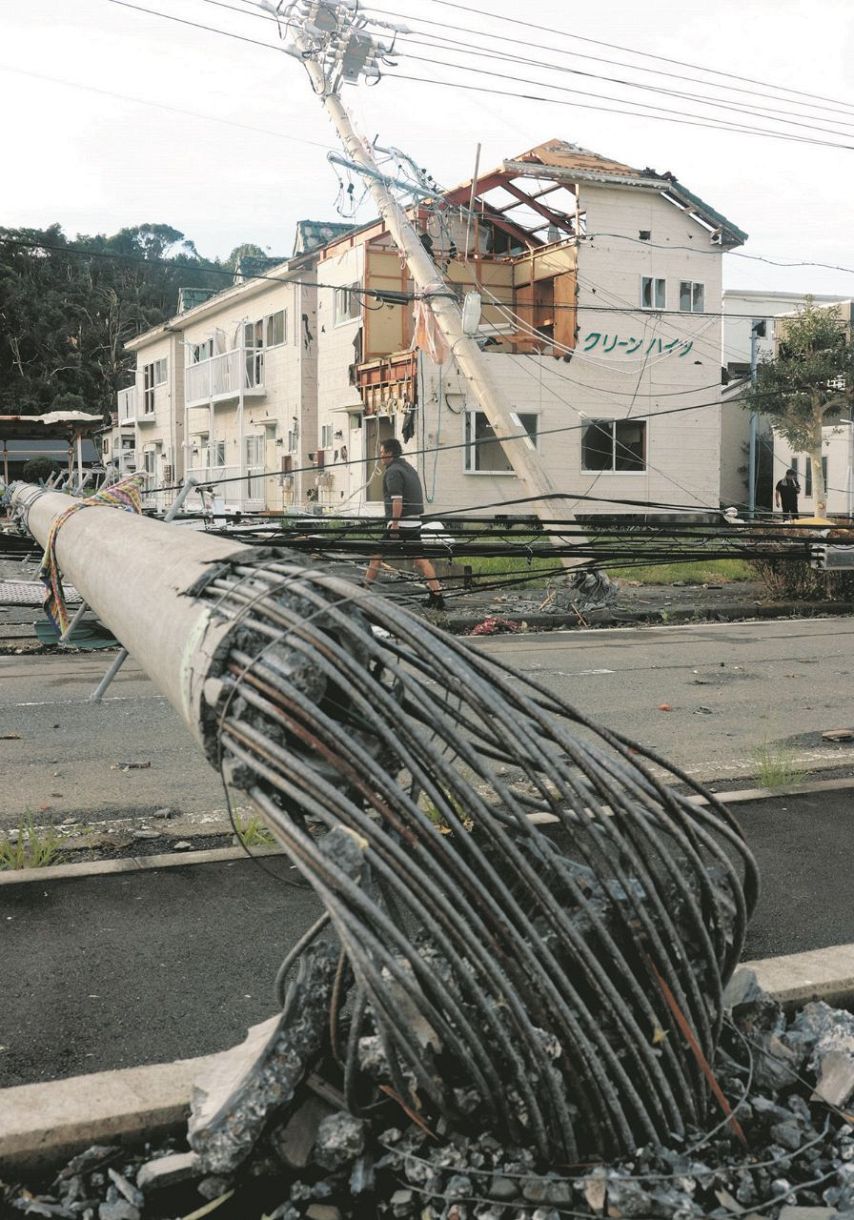
日本列島を襲う巨大台風や大規模地震の爪痕として、ニュース映像でたびたび目にするのが「電柱の倒壊」です。道路を塞ぎ、住宅の屋根を破壊し、愛車をペシャンコに押しつぶす光景は、決して他人事ではありません。全国に約3,600万本存在するとされる電柱は、私たちの生活インフラを支える一方で、ひとたび災害が起きれば凶器へと姿を変えます。
もし自分の家や車が倒れてきた電柱の下敷きになった場合、修理費用や損害賠償は電力会社に請求できるのでしょうか。それとも全額自己負担を強いられるのでしょうか。法的な責任の所在から保険の適用基準、二次災害を防ぐ緊急行動まで、知っておくべき真実を網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:自然災害による電柱倒壊は「不可抗力」とみなされ、電力会社への損害賠償請求が認められないケースが大半を占める。
- 要点2:家屋被害は「火災保険」、車の破損は「車両保険」でカバーするのが基本であり、事前の特約確認が必須となる。
- 要点3:倒壊現場や垂れ下がった電線には高電圧の感電リスクがあるため、最低でも数メートル以上離れて即座に電力会社や警察へ通報する。
【倒壊のメカニズム】台風や地震で電柱が折れる決定的な原因と老朽化リスク
電柱(コンクリート柱)が倒壊・損壊する原因は、単一の強い風圧だけではありません。複合的な外的ストレスが集中したときに限界を迎えます。
台風時における最大の要因は、電線に加わる風圧荷重と飛来物の直撃です。強風が電線にあたることで電柱全体に巨大な「てこの原理」が働き、根元部分に許容値を超える曲げモーメントがかかります。さらに、看板やトタン屋根、折れた街路樹が電線に引っかかることで負荷が何倍にも跳ね上がり、電柱自体がポッキリとへし折れる現象が発生します。
一方、地震においては地盤の液状化と激しい揺れによる地盤支持力の喪失が主因です。埋設深度が十分であっても、周囲の土壌が泥水化することで電柱を支えきれなくなり、傾斜や転倒を引き起こします。
加えて見過ごせないのが設備の老朽化です。コンクリート柱の法定耐用年数は約40年〜50年とされていますが、高度経済成長期に大量設置された電柱の多くが更新時期を迎えています。内部鉄筋の腐食やひび割れが進んだ電柱は、設計強度の数割程度で破断する危険性を孕んでいます。
【損害賠償の真実】電力会社に責任はある?不可抗力の壁と費用負担の実態
「電力会社の設備が倒れて自宅が壊れたのだから、当然電力会社が全額補償してくれるはずだ」と考えるのが自然な感情です。しかし、法律と実際の現場における判断は極めてシビアです。
民法第717条(土地工作物責任)において、工作物の設置や保存に「瑕疵(欠陥や過失)」があった場合、所有者である電力会社や通信会社は損害賠償責任を負います。しかし、気象庁が警報を発令するレベルの記録的暴風や大地震による倒壊は、法律上「不可抗力(天災地変)」と判断されるのが通例です。
電力会社側が「定期的な安全点検を行っており、法令基準を満たす強度を維持していた」と証明できた場合、設置・管理上の過失は否定されます。結果として、被害者側の損害賠償請求は棄却され、修理費用は自己負担(または自己の保険)で賄わなければならないのが法的な現実です。
電力会社に賠償責任が認められるのは、「以前から著しい傾きやひび割れが通報されていたにもかかわらず放置していた」「明らかに腐食が進んでいた」といった、明白な管理不備が立証された極めて限定的なケースに限られます。
【自宅・愛車の被害】家屋倒壊や直撃事故で使える保険と補償ガイド
電力会社からの賠償が期待できない以上、自衛策の要となるのは自身が加入している損害保険です。被害の対象ごとに適用される保険の仕組みを整理しておく必要があります。
① 自宅やカーポート・家財の被害:火災保険
電柱が屋根や外壁、フェンスを直撃して破損した場合、火災保険の「風災補償」または「物体の落下・飛来・衝突」特約が適用されます。自然災害が引き金であっても、建物自体の修理費用や家財の損害に対して保険金が支払われます。
② 自家用車の破損:自動車保険(車両保険)
敷地内や道路上に停めてあった車に電柱が倒れてきた場合、自動車保険の「車両保険」で修理費用をカバーします。一般的な「一般条件型」だけでなく、台風や飛来物による損害を補償範囲に含む「エコノミー型(車対車+限定危険)」でも補償対象となる場合が多いのが特徴です。
ただし、車両保険を使用すると翌年の等級が下がり(飛来物事故等の場合は1等級ダウン事故扱いが一般的)、保険料が上がる点には注意が必要です。修理見積もり額と将来的な保険料アップの差額を計算した上で請求を判断しましょう。
【現場の危機管理】感電の危険性と絶対にやってはいけないNG行動
電柱が倒壊した現場は、極めて危険な高圧電力が潜む事故現場です。決して興味本位で近づいてはいけません。
倒れた電柱から垂れ下がっている電線には、6,600Vの高圧電流が流れたままになっている可能性があります。被覆が破れていなくても触れるだけで即座に感電死する恐れがあります。
さらに警戒すべきは、濡れた路面を通じた「ステップ電圧(歩幅電圧)」による感電です。高圧線が地面に接地している場合、その地点を中心に同心円状の電位差が発生します。そこを大股で歩くだけで、両足の間に電気が流れて感電する危険があります。
もし車の中にいる状態で電柱や電線が覆いかぶさってきた場合は、「車外に出ず、車内にとどまる」のが鉄則です。車のタイヤ(ゴム)が絶縁体の役割を果たしているため、車内は比較的安全です。慌ててドアを開けて地面に足を着けた瞬間、人体を通って電気が地面に抜け、感電事故を引き起こします。ホーンを鳴らすなどして救助を待ち、電力会社による送電停止を確認するまで動いてはいけません。
【緊急通報先】電柱が傾いた・倒れた際の連絡窓口と伝えるべき情報
近所で電柱が倒壊している、あるいは倒れそうに傾いているのを発見した際は、迅速かつ正確な通報が二次被害を防ぎます。
1. 通報先窓口
- 緊急度が高い場合(火花が出ている、道路を完全に塞いでいる、人命リスクがある): 警察(110番)または消防(119番)へ即座に通報してください。警察・消防から電力会社へ緊急遮断要請が入ります。
- 電柱の傾き・破損・垂れ下がりを発見した場合: 地域の「大手電力送配電事業者」(東京電力パワーグリッド、関西電力送配電など)の緊急受付窓口へ連絡します。
2. 通報時に伝えるべき「電柱番号」
電柱の目線の高さ(地上2〜3メートル付近)には、管理会社名と固有の識別番号(電柱番号札)が取り付けられています。「東電」「NTT」などの管轄表示とともに記載された数字や記号を伝えることで、オペレーターは瞬時に正確な位置を特定できます。番号札が見えない場合は、隣接する住宅の住所や目印となる建物を伝えてください。
【未来の防災】なぜ進まない?無電柱化推進のメリットと2026年の課題
電柱倒壊による被害を根本から根絶する唯一の抜本策が、電線を地下に埋設する「無電柱化」です。
無電柱化のメリットは多岐にわたります。巨大台風や大地震が発生しても電柱倒壊による道路閉塞が起きず、消防車や救急車などの緊急輸送ルートが確実に確保されます。また、電柱による視界不良がなくなり歩行空間のバリアフリー化が進むほか、都市の美しい景観形成にも直結します。
しかし、ロンドンやパリが無電柱化率100%、シンガポールがほぼ100%を達成しているのに対し、日本の主要都市部における無電柱化率は依然として低水準にとどまっています。その最大の壁は「莫大なコストと工期」です。電線共同溝の整備には1kmあたり数億円規模の費用がかかる上、地下に埋設された水道管やガス管との位置調整に膨大な時間を要します。
政府や自治体は低コスト手法の導入や新設電柱の原則禁止など法整備を進めていますが、全国の生活道路まで完全に地中化されるにはまだ長い歳月が必要です。私たち自身が「電柱倒壊はいつ起きてもおかしくない」という前提でリスクマネジメントを行っておく必要があります。
【電柱倒壊】に関するよくある質問(FAQ)
Q1:敷地内(私有地)に設置されている電柱が倒れた場合の撤去や修理費用は誰が払う?
A1:敷地内にある電柱であっても、所有者が電力会社やNTTである場合、撤去や再建の費用は原則として設備所有者である企業側が負担します。ただし、前述の通り敷地内の住宅や自家用車に生じた損害の補償については、自然災害による不可抗力であれば電力会社には請求できず、ご自身の火災保険等で対応することになります。
Q2:車に電柱が直撃して全損になった場合、車両保険だけで新車が買える?
A2:車両保険で支払われる保険金の上限は、事故当時の「車両保険金額(時価相当額)」となります。年数が経過して時価が下がっている場合、新車を再購入する費用には満たないケースがあります。新車の買い替え費用までカバーしたい場合は、自動車保険の「新車特約(車両新価保険特約)」に加入しておく必要があります。
Q3:自宅の前の電柱が台風のたびに大きく揺れて不安です。事前に補強や移設を頼むことはできる?
A3:電力会社や通信会社に相談することは可能です。調査の結果、老朽化による強度不足や異常が認められれば、無料で電柱の建て替えや補強(支線の追加など)を行ってくれます。ただし、異常がない状態での個人的な理由による移設要望は、移設費用の自己負担を求められる場合があります。
まとめ:日頃の備えと被害時の冷静なアクションが命と財産を守る
電柱倒壊という非常事態において、最も恐ろしいのは「電力会社が弁償してくれるはず」という思い込みと、現場での感電リスクに対する無知です。天災による倒壊事故では、法的な賠償責任を電力会社に問うことは極めて困難であり、自己の保険による防衛が実質的な唯一の対抗策となります。
まずは現在加入している火災保険や自動車保険の補償内容を点検し、飛来物や風災に対するカバーが万全であるかを確認してください。そして万が一の現場に遭遇した際は、絶対に近づかず、速やかな通報と安全確保を最優先に行動しましょう。 (出典: 電柱 倒壊(Yahoo!ニュース))


SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。